 無料資料請求

トピックス
お葬式の知識やマナー、宗派や喪主のこと、そして終活など、
知っておくべき情報をお届けします。ぜひ活用ください。
2026年9月26日
葬祭費と埋葬料の違いは?加入保険別の申請先と受給額を徹底解説
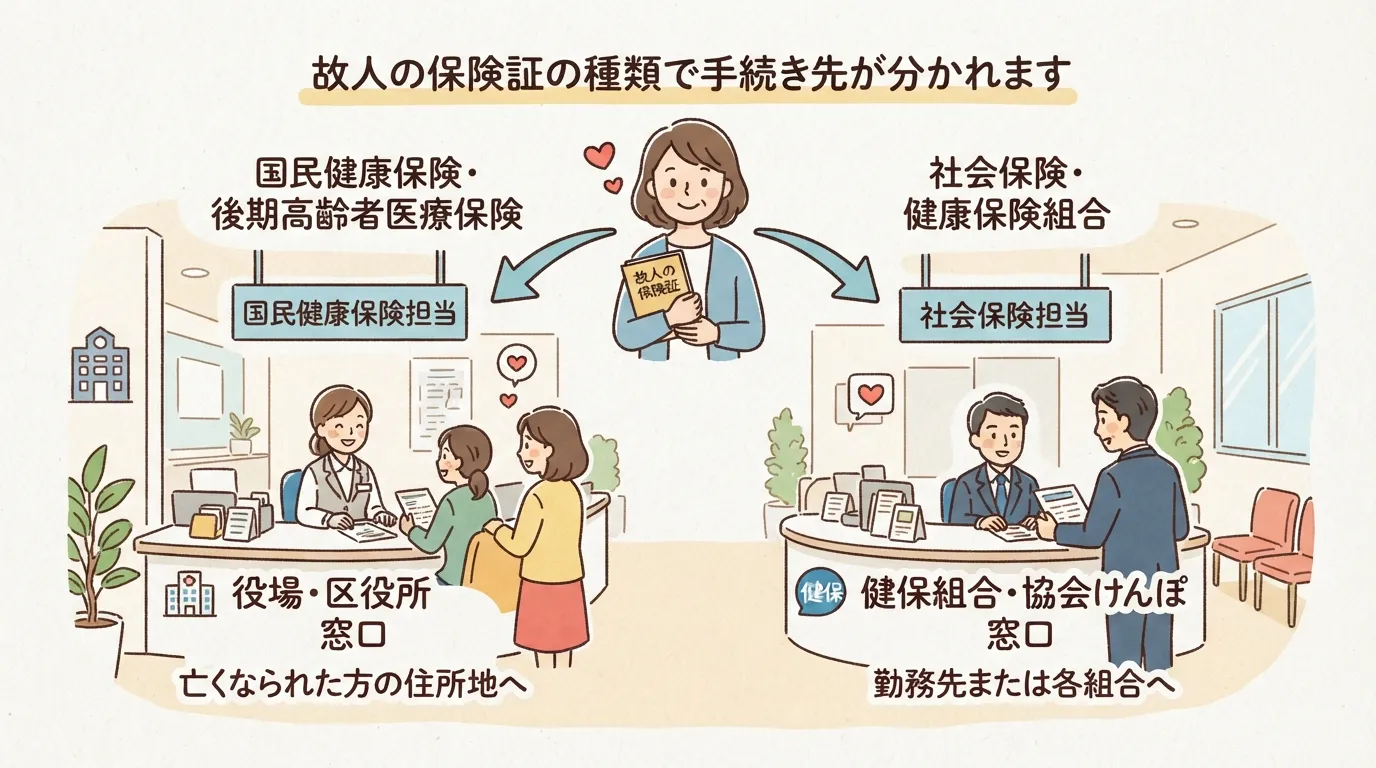
身内が亡くなった際、葬儀費用を補填するための制度として「葬祭費」や「埋葬料」があります。しかし、これらの名称の違いや、どちらを申請すべきか迷う遺族の方は少なくありません。結論から言えば、故人が加入していた公的医療保険の種類によって申請先や名称が異なります。本記事では、申請漏れを防ぐための判断基準と手続きの流れを整理しました。
結論:葬祭費と埋葬料は加入している保険で決まる
身内が亡くなった際に支給される葬儀関連の給付金は、故人が生前どの公的医療保険に加入していたかによって名称や申請先が明確に分かれます。遺族が混乱しやすい理由の一つに、制度の名称が複数存在することが挙げられますが、基本的には「どの保険からお金が出るのか」という観点で整理すれば迷うことはありません。
故人が会社員などで健康保険組合や協会けんぽに加入していた場合は「埋葬料」、国民健康保険や後期高齢者医療制度に加入していた場合は「葬祭費」が支給されます。まずは故人の保険証を確認し、保険者(発行元)がどこであるかを確認することが、手続きの第一歩となります。
加入保険別の給付金対応表
| 加入保険 | 名称 | 申請先 |
|---|---|---|
| 健康保険(協会けんぽ・組合健保など) | 埋葬料 | 加入していた健康保険組合・協会けんぽ |
| 国民健康保険 | 葬祭費 | お住まいの市区町村役場 |
| 後期高齢者医療制度 | 葬祭費 | お住まいの市区町村役場 |
どちらを申請すべきか一目でわかる判断基準
故人がどの保険に加入していたかを確認することで、申請すべき制度を正確に判断できます。以下の基準を参考に、まずは故人の保険証を手元に用意して確認を進めてください。
- 会社員・公務員の場合(健康保険)
勤務先を通じて加入している「健康保険(協会けんぽや各組合健保)」が対象です。「埋葬料」として一定額が支給されます。
- 自営業・フリーランス・無職の場合(国民健康保険)
市区町村が運営する「国民健康保険」が対象です。自治体ごとに定められた「葬祭費」が支給されます。
- 75歳以上の方の場合(後期高齢者医療制度)
「後期高齢者医療制度」が対象となります。こちらも自治体独自の「葬祭費」として支給されます。
基本的には、故人が「会社組織の保険」にいたか、「地域自治体の保険」にいたかで切り分けるのが最も確実な判断方法です。
葬祭費と埋葬料の決定的な違いとスペック比較表
葬祭費と埋葬料は、どちらも故人の葬儀にかかる費用を補助する公的な制度ですが、その根拠となる法律や支給の仕組みには明確な違いがあります。これらを混同してしまうと、誤った窓口に申請してしまい、手続きが滞る原因となります。
大きな違いは「どの保険制度から支給されるか」という点です。葬祭費は主に国民健康保険や後期高齢者医療制度に加入していた場合に支給される自治体独自の給付金です。一方、埋葬料は会社員などが加入する健康保険(協会けんぽや健康保険組合など)から支給される給付金となります。
どちらの制度も、葬儀を行った遺族に対する「経済的負担の軽減」を目的としていますが、支給額の決定方法や管轄が異なるため、まずは故人がどの保険に加入していたかを確認することが最も重要です。以下の表に、それぞれの主な違いを整理しました。
| 項目 | 葬祭費(国保等) | 埋葬料(健保) |
|---|---|---|
| 対象となる保険 | 国民健康保険・後期高齢者医療制度 | 健康保険(協会けんぽ・健保組合等) |
| 支給の趣旨 | 葬儀費用の補助 | 埋葬にかかる費用の補助 |
| 支給額の目安 | 3万〜7万円程度(自治体により異なる) | 一律5万円(または実費) |
| 主な申請先 | 市区町村役場の窓口 | 全国健康保険協会または健保組合 |
| 申請期限 | 死亡日の翌日から2年 | 死亡日の翌日から2年 |
主要項目比較一覧表
上記の表からもわかる通り、最も大きな違いは「支給額」の決定方法です。葬祭費は自治体が条例で定めるため、住んでいる地域によって金額が大きく異なります。たとえば、A市では5万円であっても、隣接するB市では3万円であるといったケースは珍しくありません。申請前に、必ずお住まいの自治体ホームページや問い合わせ窓口で最新の支給額を確認してください。
対して、会社員が加入する健康保険の「埋葬料」は、全国一律で5万円が支給されることが原則です。ただし、加入している健康保険組合によっては、独自の付加給付として上乗せ支給がある場合もあります。給与天引きされている保険料の明細や、会社の人事労務担当者を通じて加入先の健保組合を確認することで、正確な支給額を把握できます。
どちらの制度も申請主義であり、遺族側から申し出を行わない限り支給されません。また、故人が亡くなった時点で保険資格を喪失している場合や、他の公的扶助との重複受給に関するルールなど、細かな規定が設けられています。不明な点は、早めに保険者へ問い合わせることが、申請漏れを防ぐ確実な方法です。
埋葬料と埋葬費の細かな違い
健康保険における給付には「埋葬料」と「埋葬費」という二つの名称が存在し、混同されやすいため注意が必要です。
「埋葬料」は、被保険者によって生計を維持していた家族(被扶養者など)が埋葬を行った場合に支給されます。これに対し「埋葬費」は、被保険者に生計を維持されていた家族がいない場合や、葬儀を執り行った者が家族以外(友人や知人など)である場合に適用されます。
埋葬費の場合は、実際に埋葬にかかった費用(上限5万円まで)が支給されるという実費精算の形をとります。このように、健康保険制度内でも故人の家族構成や葬儀の実施者によって名称と支給要件が細かく分かれているため、申請時には「誰が葬儀費用を負担したか」を正確に伝えることが重要です。
申請手続きの流れと必要書類
葬祭費や埋葬料の申請は、役所や健康保険組合側から案内が届くものではありません。遺族が自ら制度を把握し、申請書類を提出しなければ支給されない「申請主義」に基づいているため、葬儀後の忙しい時期ではありますが、早めに準備を進めることが大切です。
基本的な流れとしては、まず故人が加入していた保険の種類を特定し、それぞれの窓口に必要書類を提出します。申請先が市区町村の国民健康保険課なのか、勤務先の健保組合なのかによって、提出先や指定の様式が異なるため注意が必要です。以下に、申請に必要な書類をまとめました。
| 書類名 | 入手先 | 備考 |
|---|---|---|
| 葬祭費・埋葬料支給申請書 | 各自治体窓口・健保組合 | 公式サイトからDL可能な場合が多い |
| 故人の健康保険証 | 故人の持ち物 | 資格喪失手続きで返却が必要な場合あり |
| 葬儀の領収書・会葬礼状 | 葬儀社 | 喪主の氏名が記載されているもの |
| 喪主の振込先口座情報 | 金融機関 | 通帳やキャッシュカードのコピー |
| 死亡診断書・火葬許可証 | 医師・役所 | 写しで代用可能な場合もあり |
※上記は一般的な例です。自治体や健保組合によって追加の書類が求められるケースがあるため、必ず事前に窓口へ確認してください。
申請のステップと期限の注意点
申請を円滑に進めるための具体的なステップと、見落としがちな期限のルールについて解説します。特に時効には注意し、葬儀の準備が落ち着いた段階で速やかに着手しましょう。
- 故人の加入保険を確認する: 保険証を確認し、国民健康保険、後期高齢者医療制度、あるいは会社などの健康保険組合のいずれに加入していたかを特定します。
- 管轄窓口へ連絡する: 申請先が分かったら、電話または公式サイトで「申請に必要な書類」と「受付時間」を確認します。窓口へ行く手間を省くため、郵送申請が可能かどうかも併せて聞くと効率的です。
- 申請書類を入手・記入する: 指定の申請書に必要事項を記入します。喪主の氏名や振込先口座など、間違いがないよう丁寧に確認しましょう。
- 期限内に申請を行う: 葬祭費や埋葬料の申請期限は、一般的に「死亡日の翌日から2年」と定められています。この期間を過ぎると時効となり、受給権利が消滅してしまうため注意してください。
用意すべき書類と窓口の確認方法
申請を確実に受理してもらうためには、証憑となる書類を不備なく揃えることが重要です。申請手続きをスムーズに行うためのポイントをリストアップしました。
- 領収書の宛名を確認する: 葬儀費用の領収書には、必ず「申請者(喪主)」のフルネームが記載されている必要があります。宛名が空白だったり、故人の名前になっていたりすると受理されない場合があるため、葬儀社に相談して適切な領収書を発行してもらいましょう。
- 振込先口座の準備: 葬祭費や埋葬料は、原則として喪主の本人名義の口座へ振り込まれます。ネット銀行などで通帳がない場合は、支店名や口座番号が確認できるキャッシュカードのコピーや、アプリの画面キャプチャが必要になることがあります。
- 窓口での事前相談: 申請書類は自治体や健保組合ごとに独自の様式を設けていることがほとんどです。インターネットでダウンロードできる場合が多いため、まずは公式サイトを確認するか、不明な点は管轄窓口へ電話で「何を持って行けばよいか」を具体的に問い合わせるのが最も確実です。
よくある質問と注意すべき特殊ケース
葬儀後の手続きを進める中で、多くの遺族が抱きやすい疑問や、判断に迷う特殊なケースについて解説します。特に公的給付金は「申請主義」に基づいているため、制度の仕組みを正しく理解しておくことが申請漏れを防ぐ鍵となります。
FAQ一覧
| 質問 | 回答 |
|---|---|
| 葬祭費と埋葬料は両方受け取れますか? | いいえ、原則として重複して受給することはできません。故人が加入していた保険制度に基づき、いずれか一方のみが支給されます。 |
| 葬儀費用が給付額より少ない場合はどうなりますか? | 葬祭費や埋葬料は、実際にかかった費用に関わらず定額が支給されるケースが多いため、費用が下回る場合でも受給可能です。 |
| 故人が生活保護を受けていた場合は? | 原則として公的医療保険の葬祭費・埋葬料は対象外となります。代わりに生活保護法に基づく「葬祭扶助」が適用されるため、福祉事務所へ早急に相談してください。 |
| 申請を忘れて時間が経ってしまいました。 | 申請期限は死亡日の翌日から2年です。時効を過ぎると支給を受けられなくなるため、期限内に速やかに手続きを行ってください。 |
労災保険が優先されるケースとは
故人が亡くなった原因が「業務中」または「通勤中」であった場合、健康保険や国民健康保険の葬祭費・埋葬料よりも「労災保険(労働者災害補償保険)」の給付が優先されます。
労災保険が適用される場合、葬祭料(葬祭給付)として、葬儀にかかった費用や一定の基準額が支給されます。重要な注意点は、労災認定を受ける前に健康保険の埋葬料などを申請してしまった場合、後から調整が必要になることです。まずは勤務先を通じて労働基準監督署へ連絡し、労災認定の手続きを優先させることがトラブルを避けるための最善策です。
家族埋葬料の考え方
被保険者本人ではなく、被保険者に扶養されていた家族(被扶養者)が亡くなった場合には、「家族埋葬料」という制度が適用されます。
これは、健康保険の被保険者(家族を養っていた方)に対して支給されるものです。申請先は被保険者が加入している健保組合や協会けんぽとなります。支給額は埋葬料と同様に一律であることが一般的ですが、保険組合によっては独自の付加給付がある場合もあります。故人が被扶養者であった場合は、被保険者本人の保険証を準備して、勤務先の人事担当者や管轄の保険窓口へ確認を行うのがスムーズです。
まとめ:給付制度を活用して負担を軽減しよう
葬儀は悲しみの中で執り行われるものであり、心身ともに大きな負担がかかる出来事です。そのような状況下で、葬祭費や埋葬料といった公的な給付制度は、遺族にとって経済的な支えとなる重要な仕組みです。これらの制度は、故人が生前納めてきた社会保険料に基づいた正当な権利であり、申請することで葬儀費用の負担を少しでも軽減できます。
制度の内容や名称が複数あり複雑に感じられるかもしれませんが、基本は「故人が加入していた保険の種類」を確認することに尽きます。まずは落ち着いてお手元の保険証を確認し、自身が申請すべき窓口を特定しましょう。手続きには期限がありますが、葬儀直後の慌ただしい時期を過ぎてからでも十分間に合います。大切な方を見送った後、少しずつ気持ちを整えながら、一つずつ手続きを進めていくことが大切です。給付金をしっかりと受け取り、故人との思い出を大切にする時間を優先してください。
申請漏れを防ぐための最後のアクション
申請漏れを確実に防ぎ、スムーズに給付を受けるためには、以下の手順で着実にアクションを起こすことが重要です。まずは故人の保険証を手元に用意し、状況を整理することから始めてください。
- 故人の保険証を特定する: 国民健康保険か、会社等の健康保険(組合健保・協会けんぽ等)かを確認します。
- 管轄窓口へ電話相談する: 役所の国民健康保険課や、勤務先の総務担当者へ「葬祭費(または埋葬料)の申請をしたい」と伝えてください。必要書類や受給額について事前に聞くことで、二度手間を防げます。
- 申請期限をメモしておく: 死亡日の翌日から2年という期限をカレンダーや手帳に記しておきましょう。
- 葬儀の領収書を保管する: 申請時に原本やコピーが必要になるケースが多いため、葬儀社から受け取った書類は大切に保管してください。
| 確認項目 | アクション |
|---|---|
| 保険証の確認 | 故人の保険証を探し、加入先を特定する |
| 窓口への連絡 | 役所や勤務先へ必要書類を問い合わせる |
| 書類準備 | 葬儀の領収書や振込口座情報を揃える |
| 期限の確認 | 死亡日から2年以内に申請を行う |
福岡の葬儀ならライフサポートがおすすめ
- 希望や予算に合わせて選べる多彩な葬儀プランすべてが全国最安値
- 福岡密着で累計3,611件の実績
- 受付から葬儀当日まで自社で一貫対応
- 対面相談・事前相談ができて初めてでも相談しやすい
福岡で後悔のないお見送りをしたい方は、以下の画像をタップしてライフサポートについての詳細を確認してみてください。